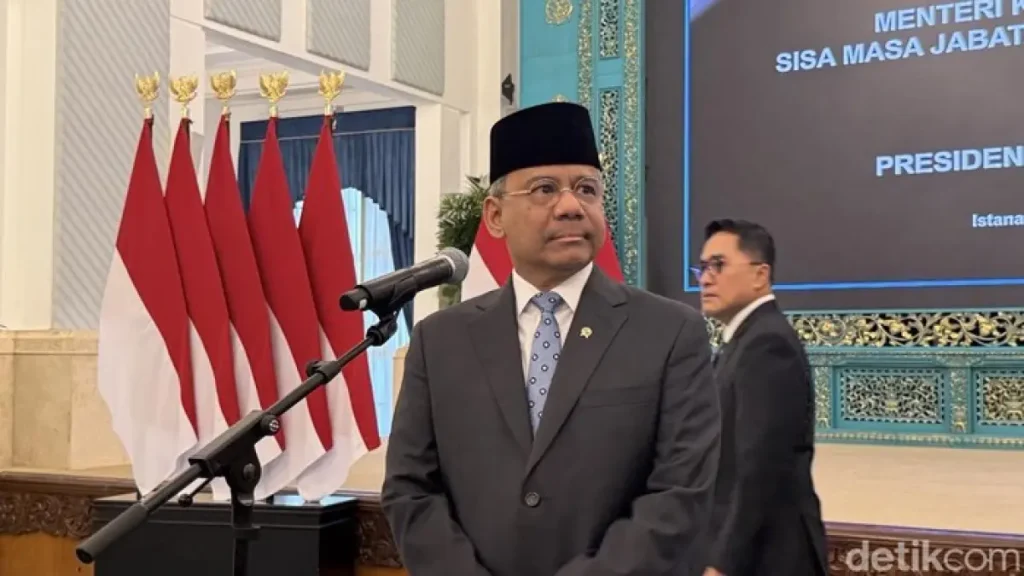
Menteri Keuangan Suahasil Nazara
JAKARTA – Pemerintah menerbitkan Peraturan Menteri Keuangan (PMK) Nomor 71 Tahun 2026 yang mengubah ketentuan mengenai pembetulan, keberatan, pengurangan, penghapusan, dan pembatalan di bidang perpajakan. Aturan ini mulai berlaku pada 2 Oktober 2026 dan memberikan ruang bagi wajib pajak untuk mengajukan pengurangan atau penghapusan sanksi administratif sesuai dengan persyaratan yang berlaku.
PMK 71/2026 merupakan perubahan atas PMK Nomor 118 Tahun 2024. Pemerintah menyebut perubahan tersebut dilakukan untuk memberikan rasa keadilan dan kepastian hukum, memberikan kemudahan bagi wajib pajak, serta meningkatkan efektivitas dan efisiensi dalam proses pembetulan, keberatan, pengurangan, penghapusan, dan pembatalan di bidang perpajakan.
Dalam aturan baru tersebut, wajib pajak dapat mengajukan permohonan pengurangan atau penghapusan sanksi administratif yang tercantum dalam Surat Ketetapan Pajak (SKP) maupun Surat Tagihan Pajak (STP). Ketentuan tersebut juga mencakup denda administratif Pajak Bumi dan Bangunan (PBB) yang tercantum dalam SKP PBB maupun STP PBB.
Namun, fasilitas tersebut tidak diberikan secara otomatis kepada seluruh wajib pajak. Permohonan pengurangan atau penghapusan sanksi hanya dapat diajukan apabila memenuhi persyaratan yang ditetapkan dalam PMK 71/2026. Salah satunya berkaitan dengan status pengajuan keberatan atas ketetapan pajak yang menjadi objek permohonan.
Selain itu, PMK 71/2026 secara khusus memberikan ruang bagi Direktur Jenderal Pajak untuk melakukan pengurangan atau penghapusan sanksi administratif maupun pengurangan denda administratif PBB-P5L. Kebijakan tersebut ditujukan untuk mendorong kinerja perekonomian nasional. Permohonan untuk fasilitas tersebut dapat diajukan paling lama dua tahun sejak PMK 71/2026 mulai berlaku.
PBB-P5L merupakan Pajak Bumi dan Bangunan yang mencakup sektor perkebunan, perhutanan, pertambangan minyak dan gas bumi, pertambangan untuk pengusahaan panas bumi, pertambangan mineral atau batubara, serta sektor lainnya.
Dengan diterbitkannya aturan ini, pemerintah memberikan mekanisme yang lebih jelas bagi wajib pajak yang memenuhi ketentuan untuk memperoleh pengurangan atau penghapusan sanksi. Kebijakan tersebut diharapkan dapat memberikan kepastian hukum sekaligus meringankan beban administratif wajib pajak dalam memenuhi kewajiban perpajakannya.
PMK 71/2026 saat ini telah berlaku sejak 2 Oktober 2026 dan menjadi dasar terbaru dalam pelaksanaan pembetulan, keberatan, pengurangan, penghapusan, serta pembatalan di bidang perpajakan.