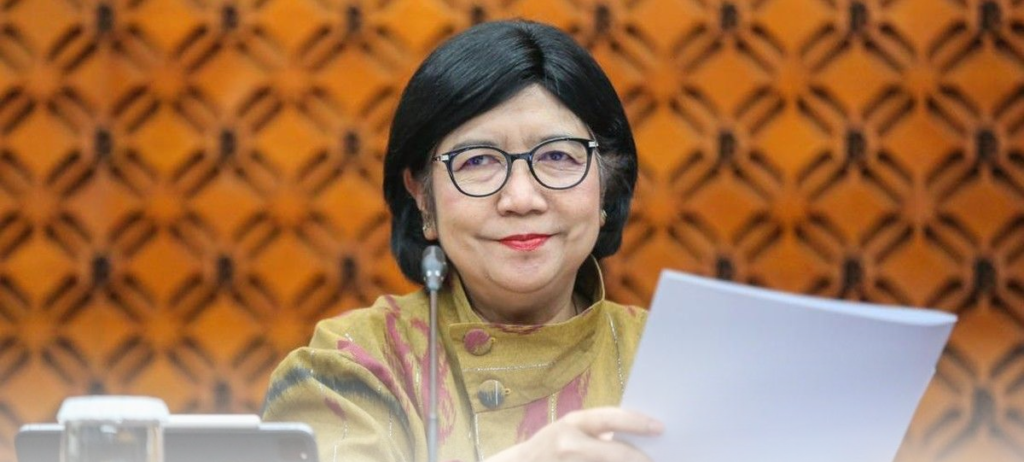
Gubernur BI Destry Damayanti
JAKARTA – Bank Indonesia (BI) memperpanjang kebijakan pelonggaran kredit properti dan uang muka kendaraan bermotor hingga 31 Desember 2027. Kebijakan ini diharapkan dapat memperluas akses masyarakat terhadap pembiayaan rumah dan kendaraan sekaligus mendorong pertumbuhan ekonomi nasional.
Keputusan tersebut ditetapkan dalam Rapat Dewan Gubernur (RDG) BI pada 20–21 Oktober 2026. Melalui kebijakan ini, BI melanjutkan ketentuan rasio Loan to Value (LTV) dan Financing to Value (FTV) untuk kredit atau pembiayaan properti hingga 100 persen. Ketentuan tersebut memungkinkan bank memberikan pembiayaan dengan uang muka atau down payment (DP) mulai dari 0 persen bagi nasabah yang memenuhi persyaratan.
Kebijakan ini mencakup berbagai jenis properti, mulai dari rumah tapak, rumah susun, hingga rumah toko (ruko) dan rumah kantor (rukan). Sebelumnya, pelonggaran tersebut dijadwalkan berakhir pada 31 Desember 2026. Dengan perpanjangan ini, ketentuan tersebut berlaku mulai 1 Januari hingga 31 Desember 2027.
Gubernur BI Destry Damayanti menjelaskan bahwa pelonggaran LTV/FTV tetap memperhatikan prinsip kehati-hatian. Fasilitas pembiayaan hingga 100 persen berlaku bagi bank yang memenuhi kriteria rasio kredit bermasalah atau Non-Performing Loan (NPL) dan rasio pembiayaan bermasalah atau Non-Performing Financing (NPF) tertentu.
Selain sektor properti, BI juga memperpanjang ketentuan uang muka kredit dan pembiayaan kendaraan bermotor baru paling sedikit 0 persen hingga akhir 2027. Kebijakan ini mencakup kendaraan bermotor baru dari berbagai jenis, sehingga masyarakat berpeluang memperoleh pembiayaan dengan uang muka yang lebih ringan, sesuai ketentuan bank dan hasil penilaian kelayakan kredit.
Perpanjangan kebijakan tersebut menjadi bagian dari upaya BI menjaga momentum pertumbuhan kredit dan pembiayaan perbankan. Kemudahan akses pembiayaan diharapkan dapat mendukung aktivitas sektor properti dan otomotif, sekaligus memberikan ruang bagi masyarakat untuk merencanakan pembelian aset sesuai kemampuan keuangan masing-masing.
Di sisi lain, kebijakan DP 0 persen tidak berarti seluruh pengajuan kredit akan langsung disetujui atau setiap nasabah otomatis memperoleh fasilitas tanpa uang muka. Bank tetap melakukan penilaian terhadap kemampuan membayar, profil risiko, serta persyaratan pembiayaan yang berlaku. Masyarakat juga perlu memperhitungkan cicilan bulanan, biaya administrasi, asuransi, pajak, dan pengeluaran lain yang mungkin timbul.
BI menegaskan bahwa kebijakan makroprudensial yang longgar tetap perlu berjalan seiring dengan upaya menjaga stabilitas sistem keuangan. Karena itu, perluasan pembiayaan diharapkan mampu mendorong kegiatan ekonomi tanpa mengabaikan prinsip kehati-hatian dalam penyaluran kredit.
Dengan perpanjangan hingga Desember 2027, masyarakat memiliki kesempatan lebih panjang untuk mempertimbangkan pembelian rumah maupun kendaraan melalui fasilitas pembiayaan perbankan. Namun, keputusan mengambil kredit tetap perlu disesuaikan dengan kondisi keuangan agar cicilan tidak membebani kebutuhan rumah tangga dalam jangka panjang.