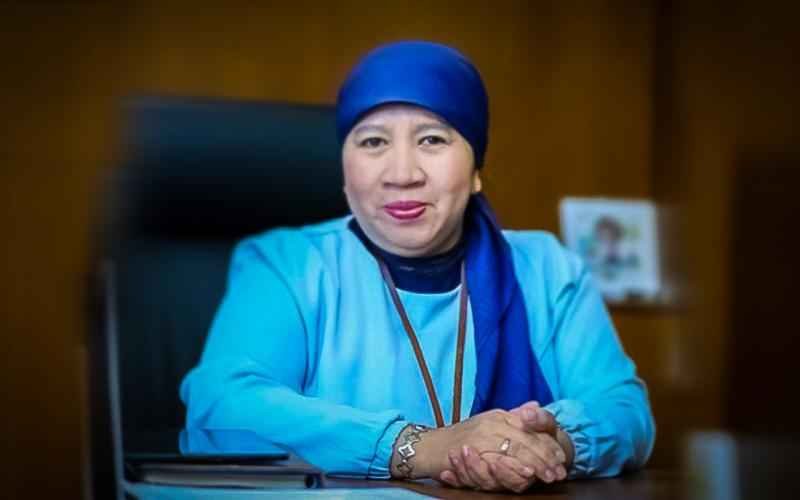
Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat DJP, Inge Diana Rismawanti
JAKARTA – Direktorat Jenderal Pajak (DJP) memberikan fasilitas pengurangan hingga penghapusan sanksi administrasi pajak sebesar 100 persen bagi wajib pajak yang memenuhi ketentuan. Kebijakan ini diharapkan dapat meringankan beban wajib pajak sekaligus mendorong kepatuhan dalam memenuhi kewajiban perpajakan.
Kebijakan tersebut mengacu pada Peraturan Menteri Keuangan (PMK) Nomor 71 Tahun 2026 dan Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026. Melalui ketentuan ini, wajib pajak dapat mengajukan permohonan pengurangan atau penghapusan sanksi administrasi sesuai dengan jenis sanksi dan persyaratan yang berlaku.
Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat DJP, Inge Diana Rismawanti, menjelaskan bahwa kebijakan tersebut merupakan bagian dari upaya pemerintah memberikan kemudahan kepada wajib pajak melalui penyederhanaan proses pengajuan permohonan.
“Pasal 27A PMK 71/2026 hadir sebagai stimulus ekonomi dalam rangka percepatan pertumbuhan ekonomi dan pengurangan beban finansial wajib pajak melalui penyederhanaan proses permohonan pengurangan atau penghapusan sanksi administratif secara lebih luas,” ujar Inge.
Fasilitas pengurangan atau penghapusan sanksi ini mencakup sejumlah ketentuan perpajakan, termasuk sanksi administratif terkait keterlambatan pelaporan Surat Pemberitahuan (SPT) dan jenis sanksi lain yang memenuhi kriteria dalam peraturan. Namun, fasilitas tersebut tidak otomatis berlaku untuk seluruh jenis sanksi pajak.
Besaran pengurangan sanksi ditentukan berdasarkan kategori sanksi dan periode pemenuhan kewajiban perpajakan. Oleh karena itu, wajib pajak perlu memeriksa ketentuan yang sesuai dengan kondisi masing-masing sebelum mengajukan permohonan.
Inge menjelaskan bahwa proses pengajuan juga diberikan kemudahan dalam hal persyaratan pembuktian. Wajib pajak tetap harus memenuhi persyaratan formal, tetapi tidak lagi dibebani kewajiban membuktikan secara materiil bahwa sanksi timbul karena kekhilafan atau bukan akibat kesalahannya, sepanjang sesuai dengan ruang lingkup ketentuan yang berlaku.
“Cukup memenuhi persyaratan formal sesuai Pasal 23 PMK 118/2024 s.t.d.d PMK 71/2026, dengan tetap berpijak pada ruang lingkup sesuai Pasal 36 ayat (1) huruf a UU KUP, yaitu karena kekhilafan atau bukan kesalahannya,” kata Inge.
Melalui kebijakan ini, DJP berharap wajib pajak dapat menyelesaikan persoalan administrasi perpajakan dengan lebih mudah. Kebijakan tersebut juga diharapkan meningkatkan kepatuhan sukarela serta memberikan ruang bagi masyarakat dan pelaku usaha untuk memenuhi kewajiban perpajakannya sesuai aturan.
Meski demikian, penghapusan sanksi administrasi tidak berarti menghapus kewajiban membayar pokok pajak yang terutang. Wajib pajak tetap perlu memastikan jenis sanksi yang dimiliki, melengkapi dokumen yang diperlukan, dan mengikuti prosedur pengajuan sesuai ketentuan DJP.
Untuk mengetahui apakah suatu sanksi memenuhi kriteria pengurangan atau penghapusan, wajib pajak dapat memeriksa PMK Nomor 71 Tahun 2026 dan KEP-239/PJ/2026 melalui kanal resmi Direktorat Jenderal Pajak.