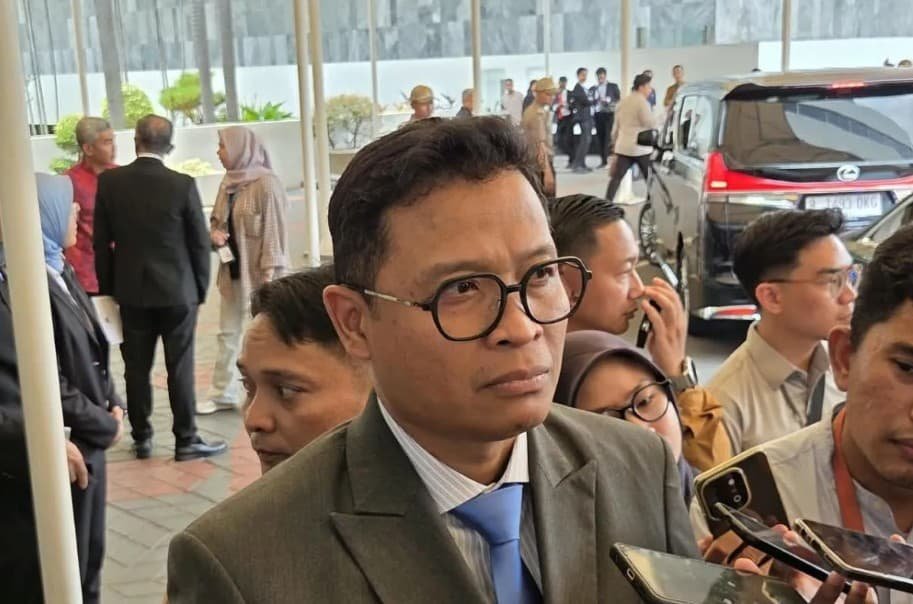
Direktur Jendral Pajak Bimo Wijayanto
JAKARTA – Direktorat Jenderal Pajak (DJP) menyiapkan tiga strategi untuk mengoptimalkan penerimaan pajak hingga akhir 2026. Langkah tersebut mencakup pemungutan Pajak Penghasilan (PPh) Pasal 22 melalui marketplace, pemungutan Pajak Pertambahan Nilai (PPN) atas transaksi digital luar negeri, serta kebijakan pengurangan atau penghapusan sanksi administrasi perpajakan.
Direktur Jenderal Pajak Bimo Wijayanto menyampaikan bahwa ketiga kebijakan tersebut menjadi langkah untuk memperkuat pemungutan pajak dan mengoptimalkan penerimaan negara. Strategi ini dilakukan seiring dengan upaya pemerintah memenuhi target penerimaan pajak dalam APBN 2026.
Hingga 30 September 2026, penerimaan pajak tercatat mencapai Rp1.607,6 triliun atau sekitar 68,2 persen dari target APBN 2026 sebesar Rp2.357,7 triliun. Dengan capaian tersebut, DJP masih perlu mengumpulkan sekitar Rp750,1 triliun hingga akhir tahun. Kondisi ini mendorong pemerintah memperkuat berbagai mekanisme pemungutan sekaligus meningkatkan kepatuhan wajib pajak.
Strategi pertama adalah pemungutan PPh Pasal 22 melalui marketplace. Kebijakan ini memiliki dasar hukum Peraturan Menteri Keuangan (PMK) Nomor 37 Tahun 2025, yang mengatur penunjukan pihak lain sebagai pemungut PPh Pasal 22 atas penghasilan pedagang dalam negeri dari transaksi melalui sistem elektronik.
Melalui aturan tersebut, platform perdagangan elektronik yang ditunjuk bertugas memungut PPh sebesar 0,5 persen dari omzet pedagang sesuai ketentuan yang berlaku. Mekanisme ini memungkinkan pemungutan pajak dilakukan melalui platform tempat transaksi berlangsung, sehingga pedagang tidak perlu melakukan seluruh proses pemungutan secara terpisah.
Meski demikian, kebijakan tersebut tidak berlaku sama bagi seluruh pedagang. Wajib pajak orang pribadi yang memiliki omzet sampai dengan Rp500 juta dalam satu tahun pajak dapat dikecualikan dari pemungutan PPh Pasal 22 sepanjang memenuhi persyaratan yang ditetapkan. Ketentuan ini memberikan perhatian terhadap pedagang dengan skala usaha kecil sekaligus memperluas pelaksanaan administrasi perpajakan dalam perdagangan digital.
Strategi kedua adalah memperkuat pemungutan PPN atas transaksi barang dan jasa digital dari luar negeri yang dikonsumsi di Indonesia. Upaya ini dilakukan melalui mekanisme pemungutan pajak transaksi digital luar negeri, termasuk pengembangan Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri (SPP-TDLN).
Kebijakan tersebut ditujukan untuk memperkuat pengawasan dan pemungutan pajak atas aktivitas ekonomi digital yang terus berkembang. Transaksi digital lintas negara menjadi salah satu perhatian pemerintah karena barang dan jasa dari penyedia luar negeri dapat dikonsumsi masyarakat Indonesia tanpa melalui mekanisme perdagangan konvensional.
Dalam pelaksanaannya, penguatan sistem pemungutan digital diharapkan dapat membantu DJP mengidentifikasi transaksi yang menjadi objek pajak dan meningkatkan efektivitas administrasi perpajakan. Pemerintah juga mendorong pemanfaatan data serta kerja sama dengan pihak terkait untuk mendukung pemungutan pajak sesuai ketentuan yang berlaku.
Strategi ketiga adalah penerapan kebijakan pengurangan atau penghapusan sanksi administrasi perpajakan berdasarkan ketentuan dalam PMK Nomor 71 Tahun 2026. Kebijakan ini memberikan mekanisme penyelesaian sanksi perpajakan bagi wajib pajak yang memenuhi persyaratan sesuai aturan tersebut.
Pengurangan atau penghapusan sanksi administrasi diharapkan dapat mendorong wajib pajak menyelesaikan kewajiban perpajakannya. Dengan adanya mekanisme tersebut, wajib pajak memiliki kesempatan untuk memanfaatkan fasilitas yang tersedia sesuai ketentuan, sementara pemerintah tetap mendorong peningkatan kepatuhan dalam pelaporan dan pembayaran pajak.
Ketiga strategi ini memiliki pendekatan yang berbeda, tetapi diarahkan pada tujuan yang sama, yaitu memperkuat pemungutan pajak dan mengoptimalkan penerimaan negara. Pemungutan melalui marketplace menyasar aktivitas perdagangan elektronik, penguatan pemungutan PPN mendukung pengawasan transaksi digital lintas negara, sedangkan kebijakan sanksi memberikan mekanisme penyelesaian kewajiban perpajakan sesuai aturan.
Selain mengandalkan ketiga kebijakan tersebut, DJP juga perlu memperkuat pengawasan, pemeriksaan, serta pemanfaatan data perpajakan untuk mengidentifikasi potensi penerimaan. Peningkatan kepatuhan wajib pajak menjadi bagian penting dalam menjaga penerimaan negara agar dapat mendukung pembiayaan pembangunan dan berbagai program pemerintah.
Dengan sisa target penerimaan pajak sekitar Rp750,1 triliun, pelaksanaan strategi tersebut menjadi bagian dari upaya DJP mencapai target penerimaan pajak 2026. Efektivitasnya akan bergantung pada pelaksanaan kebijakan, kepatuhan wajib pajak, serta perkembangan aktivitas ekonomi hingga akhir tahun.